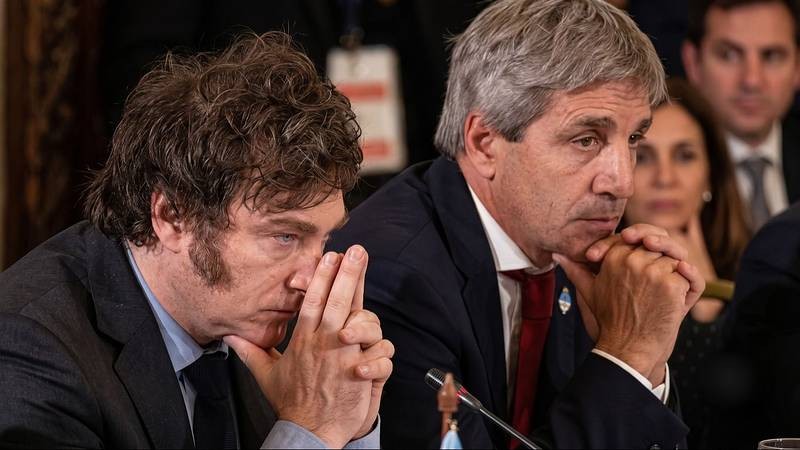
La postal del viernes difícilmente coincida con la imagen de confianza que el Gobierno intentó instalar durante su paso por Estados Unidos. Javier Milei y Luis Caputo dedicaron buena parte de la semana a reuniones con inversores y empresarios en Nueva York, pero Argentina terminó la jornada con el riesgo país por encima de los 600 puntos, bonos soberanos en retroceso y el dólar oficial en un nuevo máximo nominal. El indicador de JP Morgan llegó a tocar los 628 puntos durante la rueda y finalmente cerró en 609, un salto de 5,4% respecto del jueves.
El dato adquiere mayor relevancia porque el movimiento se produjo mientras Wall Street atravesaba una jornada positiva. El S&P 500, el Nasdaq y el Dow Jones terminaron con avances, mientras que los activos argentinos siguieron sometidos a ventas. Es decir, aunque existe un componente internacional —las tasas estadounidenses se mantienen elevadas y los mercados emergentes enfrentan mayores costos financieros—, el comportamiento argentino fue particularmente negativo. Bloomberg Línea señaló que los bonos nacionales acumulaban una caída superior al 6% desde fines de julio y que el spread argentino se había ampliado mucho más que el de varios pares regionales.
Una gira a Nueva York que no consiguió despejar las dudas
Caputo llegó a Nueva York con un mensaje que, en principio, buscaba transmitir prudencia financiera. Ante unos 50 administradores de fondos reunidos en JPMorgan, el ministro sostuvo que Argentina no saldría a colocar deuda internacional mientras el costo fuera elevado. La explicación es técnicamente comprensible: con spreads altos, endeudarse resulta caro. Pero el problema es que el propio mercado estaba enviando exactamente la señal contraria a la que el Gobierno necesitaba para su estrategia de financiamiento: los rendimientos de los bonos seguían aumentando y el acceso a una eventual emisión internacional se alejaba.
La contradicción quedó expuesta en pocos días. El Gobierno necesita garantizar el financiamiento de sus obligaciones futuras y, al mismo tiempo, pretende reducir el riesgo soberano para abaratar ese financiamiento. Sin embargo, cuando el mercado exige cada vez más rendimiento para comprar deuda argentina, la posibilidad de colocar nuevos títulos en condiciones convenientes se vuelve más difícil.
No significa que Argentina esté ante un default ni que exista una reestructuración definida. De hecho, fuentes y análisis financieros consultados ubican la preocupación principal en la capacidad de conseguir dólares y refinanciar los vencimientos futuros. El punto delicado es que el deterioro de los bonos empieza a afectar directamente el programa financiero que el propio Gobierno deberá ejecutar durante 2027.
El problema no empezó el viernes
El derrumbe del viernes fue el resultado de una acumulación de señales que el mercado venía procesando desde semanas atrás. El riesgo país había vuelto a superar los 500 puntos en agosto, después de haber llegado a ubicarse cerca de 400 durante julio. Desde entonces, la tendencia fue deteriorándose hasta alcanzar los niveles registrados esta semana.
A esa presión se sumaron datos económicos menos favorables. El INDEC informó que la actividad económica cayó 1,4% interanual en julio y 2,9% en la comparación mensual desestacionalizada. Además, el Producto Interno Bruto se contrajo 0,6% durante el segundo trimestre frente al primero, según los datos oficiales citados durante la entrevista de Milei con Bloomberg.
El frente social tampoco acompaña el relato de una recuperación sin costos. El INDEC informó que durante el primer semestre de 2026 la pobreza alcanzó al 32,3% de las personas, mientras que la tasa de desocupación llegó al 7,9% en el segundo trimestre. La inflación, en cambio, mostró una evolución favorable: el IPC de agosto fue de 1,7% mensual. El cuadro, por lo tanto, no es uniforme: hay una desaceleración inflacionaria, pero también señales de debilidad en actividad, empleo y pobreza.
La entrevista de Bloomberg expuso las contradicciones
En ese contexto se produjo la entrevista de Milei con John Micklethwait, editor en jefe de Bloomberg News. El Presidente rechazó que exista un problema de crecimiento y sostuvo que Argentina crecerá alrededor del 3% durante este año, aunque el propio mercado había reducido sus previsiones y los datos oficiales mostraban una contracción trimestral. Los economistas relevados por el Banco Central habían reducido su pronóstico de crecimiento para 2026 al 2,1%.
El intercambio también dejó expuestas otras cuestiones sensibles para los inversores: el desempleo, las restricciones cambiarias, el vínculo comercial con China y el momento en que el Gobierno prevé eliminar completamente los controles de capitales. Ante la pregunta sobre la desocupación, Milei sostuvo que la economía había generado 520.000 puestos de trabajo, aunque admitió que una parte importante corresponde al sector informal.
La entrevista tuvo repercusión entre empresarios e inversores presentes en Nueva York. La Nación describió respuestas evasivas y sorpresa de algunos asistentes frente a determinadas contestaciones del Presidente, particularmente cuando fue consultado sobre China y las restricciones cambiarias. Esa percepción periodística debe distinguirse del dato financiero duro: no puede demostrarse que una entrevista, por sí sola, haya provocado el salto del riesgo país. Lo que sí puede comprobarse es que el deterioro de los activos argentinos continuó inmediatamente después.
Reservas: el otro frente que mira el mercado
El problema financiero tiene además un componente cambiario. El BCRA informó que durante agosto compró US$770 millones en el mercado de cambios, pero los análisis privados observaron una desaceleración de las compras durante septiembre. El mercado empezó a mirar con mayor atención cuánto puede acumular efectivamente el Banco Central mientras el Gobierno mantiene su estrategia de utilizar el tipo de cambio como una de las anclas de la desinflación.
La situación se volvió más sensible el viernes porque las reservas internacionales descendieron alrededor de US$600 millones, en una jornada que coincidió con un pago al FMI. El organismo había establecido para el 25 de septiembre un vencimiento de capital de 583,3 millones de DEG, dentro del cronograma vigente del programa.
Esto conecta directamente con una de las principales preguntas que enfrenta Caputo: cómo financiar las obligaciones externas de los próximos años sin recurrir a emisiones internacionales prohibitivas y sin consumir reservas a un ritmo que debilite el respaldo cambiario.
¿Y el FMI? Hay versiones, pero no una nueva reestructuración confirmada
En las últimas horas circularon versiones sobre una eventual modificación o reestructuración del programa con el Fondo Monetario Internacional. Hasta el momento, no existe una comunicación oficial del FMI que confirme una nueva reestructuración del acuerdo argentino.
Lo que sí está documentado es que Argentina mantiene un acuerdo EFF de 48 meses aprobado en abril de 2025 por unos US$20.000 millones y que el organismo realizó en mayo de 2026 la segunda revisión, habilitando aproximadamente US$1.000 millones adicionales. El programa contempla revisiones y desembolsos posteriores, por lo que cualquier modificación sustancial requeriría una negociación y una decisión formal del organismo.
El rumor, entonces, no debería confundirse con una decisión tomada. La preocupación real que aparece en los informes de mercado es otra: si el Gobierno no consigue bajar el costo de financiamiento, acumular suficientes reservas y mantener abierto el acceso a distintas fuentes de dólares, el programa financiero de 2027 tendrá menos margen de maniobra.
El mercado respondió con números, no con discursos
La semana terminó mostrando una diferencia difícil de ocultar entre el mensaje político y la reacción financiera. Milei llegó a Nueva York hablando de Argentina como una oportunidad excepcional para los inversores y aseguró que el país cuenta con una enorme capacidad para enfrentar shocks externos. También sostuvo que quienes apuesten contra el peso terminarán perdiendo.
Pero mientras el Gobierno intentaba transmitir fortaleza, los bonos argentinos acumulaban nuevas pérdidas. El riesgo país terminó 97 puntos por encima del cierre de agosto, equivalente a una suba cercana al 19% en septiembre, y alcanzó su mayor nivel desde abril.
La explicación, por lo tanto, no puede reducirse a una entrevista ni tampoco a un solo dato. Hay una combinación de factores externos —tasas estadounidenses elevadas y mayor costo del dinero— con cuestiones internas: menor acumulación de reservas, dudas sobre el financiamiento de 2027, debilidad de la actividad y un escenario político que comienza a introducir incertidumbre adicional.
El resultado de la semana es concreto: Milei y Caputo fueron a Estados Unidos para mostrar confianza y terminaron enfrentando un mercado que les exigió más certezas. No hay evidencia para afirmar que la gira haya causado por sí misma el derrumbe de los bonos, pero tampoco puede ignorarse el contraste temporal: mientras el Gobierno defendía su programa ante inversores, el riesgo soberano argentino encadenaba diez ruedas de subas y cerraba la semana por encima de los 600 puntos.
Para la administración libertaria, el problema ahora no es solamente comunicacional. Es financiero. Cuanto más alto sea el riesgo país, mayor será el rendimiento que los inversores exigirán para prestarle dinero a la Argentina. Y cuanto más caro resulte financiarse, más difícil será cumplir el objetivo de atravesar 2027 sin depender de una asistencia extraordinaria, de nuevas operaciones financieras o de una mejora sustancial en la confianza de los mercados.