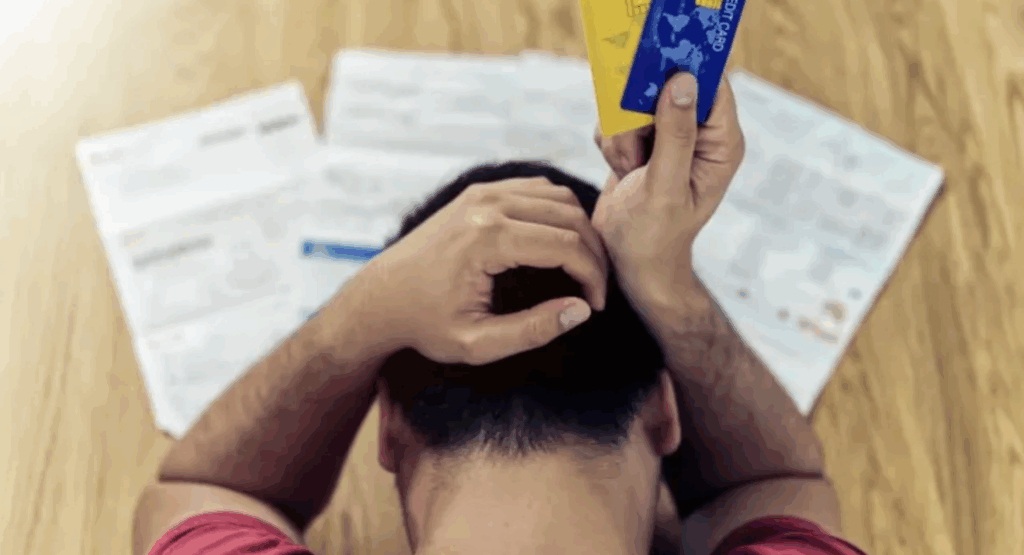
La economía argentina volvió a encender una alarma que, esta vez, golpea de lleno a los hogares. La morosidad bancaria se ubicó en septiembre en su nivel más alto en más de 15 años, profundizando una tendencia ascendente que ya lleva diez meses consecutivos de deterioro. El fenómeno refleja con crudeza cómo el desajuste entre tasas de interés e ingresos ha ido erosionando la capacidad de pago de las familias y empieza a repercutir en la salud del sistema financiero.
Según datos oficiales, la cartera irregular de los bancos privados trepó al 4,2%, su marca más elevada desde 2022. Pero el dato más inquietante está dentro del segmento familiar: la morosidad de los hogares escaló al 7,3%, equivalentes a $4,07 billones, el nivel más alto de toda la serie disponible. El deterioro, lejos de ser un fenómeno puntual, se multiplicó por tres en apenas un año.
Los bolsillos familiares, bajo presión: tarjetas y préstamos personales en el centro del problema
El empeoramiento no es homogéneo, pero sí particularmente severo en las líneas de financiamiento más utilizadas para sostener el consumo diario. Los préstamos personales registran una morosidad del 9,1% —unos $1,69 billones—, mientras que las tarjetas de crédito muestran un 7,4%, lo que equivale a $1,46 billones. Ambos rubros explican gran parte del salto general y ponen en evidencia la fragilidad financiera de las familias.
El único segmento que escapa a esta dinámica es el hipotecario, donde los impagos se mantienen en un bajo 0,9%, aunque su peso dentro del sistema es mínimo y no logra compensar el deterioro del resto de las líneas.
Tasas por las nubes, ingresos rezagados: un desajuste que se volvió impagable
Detrás de la escalada de la morosidad se encuentra un factor determinante: el costo del dinero. Incluso antes de la suba de tasas aplicada por el Banco Central en la previa electoral, los bancos líderes ofrecían créditos personales con un Costo Financiero Total (CFT) cercano al 140% anual, una cifra totalmente desalineada de una inflación proyectada entre el 25% y el 30%.
A esto se suma el rezago de los ingresos. Según el INDEC, los salarios registrados crecieron 33,6% interanual en septiembre, muy lejos del ritmo de las tasas. La brecha entre ambos indicadores se traduce en un “gap” cada vez mayor: las cuotas suben más rápido que los sueldos, y la morosidad aparece como una consecuencia inevitable.
Bancos en guardia: el efecto en los balances y las acciones del sector
El récord de préstamos impagos también golpea a las entidades financieras, que deberán reforzar sus previsiones contables por incobrabilidad. Esto implica menor rentabilidad, un dato clave en la previa de la presentación de balances ante la Bolsa de Comercio.
En un mercado que ya venía castigado, la expectativa de mayores provisiones y activos de menor calidad podría limitar cualquier recuperación bursátil del sector bancario, aun en un clima financiero más optimista tras las elecciones.
Un riesgo macroeconómico: menos crédito, menos consumo y más recesión
La creciente incapacidad de pago de los hogares se transforma en un freno para la economía real. Las familias, asfixiadas por cuotas impagables, recortan compras; los bancos, golpeados por la morosidad, restringen el crédito; y la actividad siente el impacto del doble efecto.
Aunque el Banco Central comenzó a recortar la tasa de referencia, ese alivio todavía no llega a las líneas minoristas. Los costos financieros de tarjetas y préstamos personales siguen muy por encima de lo que los salarios pueden afrontar, lo que mantiene elevado el riesgo de nuevos incumplimientos.
Lo que viene: un panorama sin señales de mejora inmediata
Los analistas coinciden en que el deterioro del crédito familiar no dará un giro rápido. Con tasas todavía altas, ingresos que corren de atrás e incertidumbre económica persistente, la morosidad difícilmente retroceda en los próximos meses. El desempeño del segmento hipotecario —el único que mantiene estabilidad— no alcanza para equilibrar el panorama.
En este contexto, el seguimiento de los impagos será un indicador central para inversores y economistas. La evolución de la morosidad no solo refleja la fragilidad financiera de las familias, sino que también anticipa la profundidad del freno económico que podría enfrentar el país.
En síntesis, la disparada de los préstamos impagos es hoy uno de los síntomas más contundentes del desajuste entre tasas e ingresos, y un termómetro clave para entender la vulnerabilidad creciente de la economía doméstica.